2021年全国预制构件工厂发展情况调研报告与行业市场调查研究分析
一、调研背景与方法
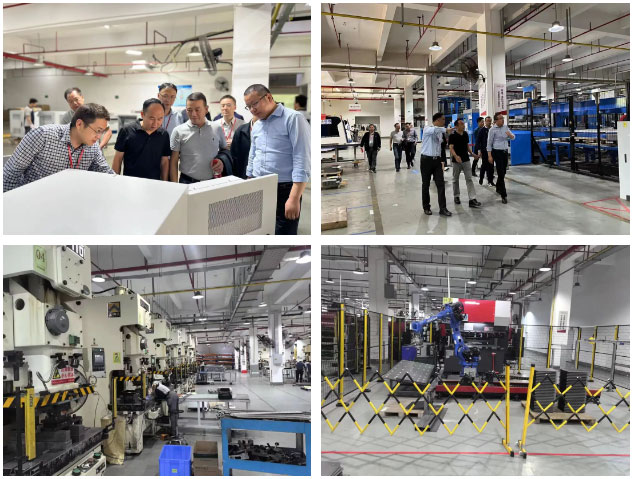
2021年是“十四五”规划开局之年,也是建筑业转型升级的关键期。为全面掌握全国预制构件工厂的发展现状,本报告基于住房和城乡建设部建筑市场监管司指导、中国混凝土与水泥制品协会预制混凝土构件分会具体实施的全国性调研。调研覆盖31个省、自治区、直辖市的规模以上预制构件生产企业,通过问卷调查、实地走访和深度访谈相结合的方式,回收有效问卷486份,实地调研企业62家。调研内容包括企业基本情况、产能与产量、装备与技术水平、产品类型与应用领域、经营效益、市场环境与政策影响等。本报告旨在为行业主管部门、企业和投资者提供决策参考。
二、预制构件工厂总体发展情况
(一)企业数量与分布
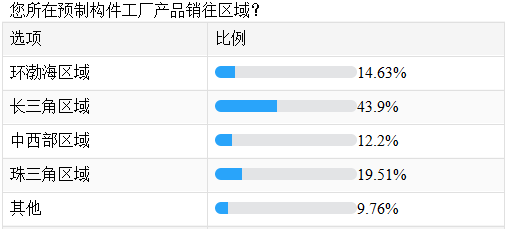
截至2021年底,全国规模以上预制构件工厂约1200家,较2020年增长10.5%。区域分布呈现明显不均衡:华东地区占比最高,约35%,其中江苏、浙江、山东三省合计占全国的22%;华北地区占18%,以京津冀为核心;华中地区占15%;华南地区占12%;西南地区占10%;东北地区占6%;西北地区占4%。从城市群角度看,长三角、珠三角和京津冀三大城市群集中了全国60%以上的预制构件产能。
(二)产能与产量
2021年全国预制构件总设计产能约6500万立方米,实际产量约4800万立方米,产能利用率73.8%,较2020年提高4.2个百分点。其中,叠合板产量占比最大,约为30%;预制墙板(含内墙、外墙)占比25%;预制楼梯占比12%;预制阳台、空调板等占比10%;预制梁、柱等结构构件占比8%;市政工程用预制构件(如管廊、盾构管片)占比10%;其他(如预制桩、艺术构件等)占比5%。从产能规模看,年产能10万立方米以上的大型工厂约占15%,5—10万立方米的中型工厂约占45%,5万立方米以下的小型工厂约占40%。大型工厂产能利用率普遍高于行业平均水平,达到80%以上。
(三)装备与技术水平
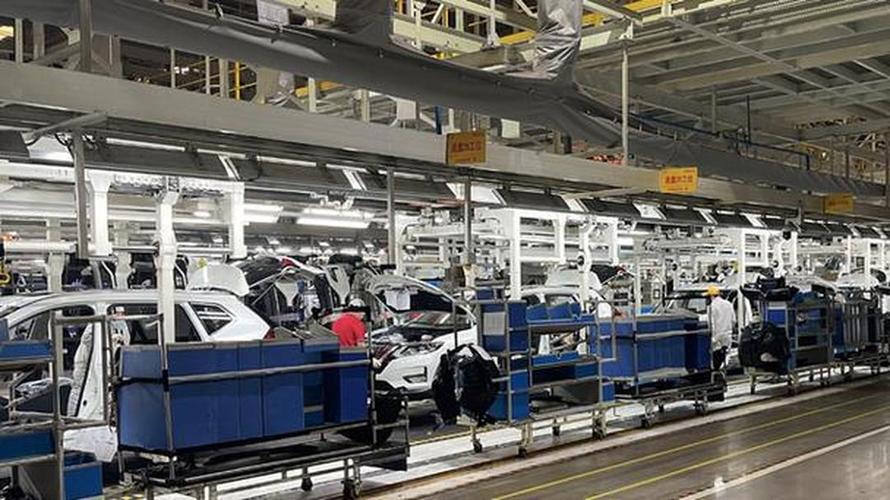
调研显示,全国预制构件工厂装备自动化水平差异显著。约20%的龙头企业已实现自动化生产线和信息化管理系统(如ERP、MES),配备智能布料机、自动养护窑、钢筋加工机器人等先进设备;约50%的企业实现了半自动化生产,关键工序机械化程度较高;约30%的小型企业仍以人工操作为主,生产效率和质量稳定性有待提升。在技术工艺方面,推广应用预制构件深化设计软件(如PKPM、Tekla)的企业占65%,应用RFID芯片或二维码进行构件全过程追溯的企业占40%。行业技术进步明显,但中小企业技术升级资金压力较大。
三、产品类型与应用领域分析
(一)主要产品类型及产量结构
2021年,预制构件产品结构持续优化。装配式混凝土建筑构件仍为主导,产量占比约75%,其中叠合板、预制墙板、预制楼梯三大件合计占装配式建筑构件的85%以上;市政工程预制构件(如预制综合管廊、盾构管片、预制检查井等)占比约15%,较2020年提高2个百分点;其他预制构件(如预制桩、预制景观构件、临时建筑构件)占比约10%。值得注意的是,预制梁、柱等竖向结构构件的应用比例有所上升,表明装配式建筑正从水平构件向竖向构件延伸。
(二)应用领域分布
从应用领域看,房建工程仍是预制构件的主要市场,占比约70%,其中住宅占55%,公共建筑占15%;市政基础设施占比约20%,主要包括城市轨道交通、地下综合管廊、桥梁等;工业建筑占比约5%;其他领域占比5%。政策驱动效应显著:在装配式建筑重点推进区域(如长三角、京津冀),房建领域预制构件应用比例明显高于全国平均水平;而在中西部地区,市政工程和基础设施建设对预制构件的拉动作用更为突出。
四、经营效益与市场环境
(一)经营效益
2021年,受原材料价格上涨和市场竞争加剧影响,预制构件行业整体利润率有所下滑。调研企业平均毛利率约18%,较2020年下降2个百分点;净利率约8%,下降1.5个百分点。不同规模企业效益分化明显:大型企业凭借规模效应和技术优势,毛利率可达22%以上;中型企业毛利率在15%—20%之间;小型企业毛利率普遍低于15%,部分企业处于亏损边缘。应收账款周期普遍较长,平均回款期约120天,资金压力较大。
(二)市场环境与政策影响
2021年,国家层面继续推动装配式建筑发展,住建部等部门发布《关于加快新型建筑工业化发展的若干意见》等政策文件,明确提出到2025年装配式建筑占新建建筑的比例达到30%。各地方政府也纷纷出台实施细则和扶持政策,如容积率奖励、财政补贴、税收优惠等。调研显示,政策驱动是预制构件市场需求增长的主要动力,约70%的企业认为政策对公司业务有积极影响。行业也面临一些挑战:一是区域产能过剩风险显现,部分地区产能利用率不足60%;二是市场竞争加剧,价格战时有发生;三是原材料价格波动大,成本控制压力增加;四是专业人才短缺,尤其是深化设计和生产管理人才。
五、区域市场与发展趋势
(一)重点区域市场分析
- 长三角地区:预制构件产业最为发达,产能约占全国30%,形成了以上海、江苏、浙江为核心的产业集群。市场需求旺盛,技术水平领先,但竞争激烈,产能过剩风险较高。
- 京津冀地区:受雄安新区建设和北京城市副中心建设拉动,预制构件需求增长迅速,产能约占全国15%。政策支持力度大,但本地配套能力有待提升。
- 珠三角地区:市场化程度高,民营企业活跃,产能约占全国12%。城市更新和轨道交通建设为预制构件带来新机遇。
- 成渝地区:作为西部地区增长极,预制构件产业起步较晚但发展迅速,产能约占全国8%。政策推动力度大,市场潜力较大。
(二)行业发展趋势
- 绿色低碳发展:预制构件工厂将更加注重节能减排,推广绿色建材和清洁生产技术,如应用低碳水泥、再生骨料、太阳能养护等。
- 智能化与数字化转型:BIM技术、物联网、人工智能将在预制构件设计、生产、物流和施工全过程深度应用,实现智能排产、质量追溯和协同管理。
- 产品体系完善:从水平构件向竖向结构构件发展,从房建向市政、交通等多领域拓展,推动预制构件产品体系多元化。
- 产业协同与整合:设计、生产、施工一体化趋势明显,龙头企业将通过兼并重组扩大市场份额,中小企业将向专业化、特色化方向发展。
- 标准化与模块化:推动预制构件标准化设计、模块化生产,提高通用性和生产效率,降低成本。
六、存在问题与对策建议
(一)主要问题
- 产能布局不均衡,部分地区产能过剩与供给不足并存。
- 技术创新能力不足,中小企业装备水平低,产品质量参差不齐。
- 标准化程度低,构件尺寸多样,导致模具成本高、生产效率低。
- 市场机制不完善,价格竞争激烈,应收账款问题突出。
- 专业人才匮乏,制约行业可持续发展。
(二)对策建议
- 加强规划引导:政府应统筹规划预制构件产业布局,避免盲目投资和重复建设,引导产能合理分布。
- 推动技术创新:加大研发投入,支持企业进行自动化、智能化改造,推广先进生产工艺和信息化管理。
- 完善标准体系:加快预制构件标准化设计、生产、运输和施工标准的制定与修订,推动部品部件通用化。
- 优化市场环境:加强市场监管,规范招投标行为,建立合理的价格形成机制,推动供应链金融发展,缓解企业资金压力。
- 培育专业人才:加强校企合作,开设装配式建筑相关专业和培训课程,培养深化设计、生产管理和施工安装人才。
- 促进产业协同:推动设计、生产、施工企业深度合作,发展工程总承包模式,实现全产业链协同发展。
七、
2021年,全国预制构件工厂在政策驱动下保持快速发展,产能和产量稳步增长,技术水平不断提升,但同时也面临产能布局不均、竞争加剧、效益下滑等挑战。行业将朝着绿色化、智能化、标准化、协同化方向发展。建议各方主体积极应对市场变化,加强技术创新和管理升级,共同推动预制构件行业高质量发展。
如若转载,请注明出处:http://www.ybchou.com/product/60.html
更新时间:2026-11-21 22:28:20